




هيثم الجندى
خبرة أكثر من 18 عام في التحليل الأساسي (الإخباري والاقتصادي) لأسواق المال العالمية ومتابعة تطورات الاقتصاد العالمي بالإضافة إلى قرارات البنوك المركزية
أكد رئيس بنك الاحتياطي الفيدرالي، كيفن وارش، مجددًا أنه لن يقدم "توجيهًا مستقبلياً" بشأن مسار أسعار الفائدة في الاجتماعات المقبلة، في خطوة تمثل تحولًا ملحوظًا في نهج البنك المركزي الأمريكي.
وقال وارش، الأربعاء، خلال المنتدى السنوي للبنك المركزي الأوروبي في مدينة سينترا: "سنرسم مسارًا جديدًا. أريد أن نخوض شجاراً عائلياً بناءً عندما نجتمع بعد أربعة أسابيع"، في إشارة إلى اجتماع السياسة النقدية المقبل.
وأضاف: "في مؤتمري الصحفي السابق قلت إننا لن نقدم توجيهًا استباقيًا لأننا كنا على بُعد ستة أسابيع من الاجتماع. لدي مستجد بشأن ذلك... الآن لم يتبقَّ سوى أربعة أسابيع."
ورغم أن مسؤولي الفيدرالي أبقوا أسعار الفائدة دون تغيير الشهر الماضي، فإنهم أشاروا إلى تزايد التأييد لرفعها خلال العام الجاري، في ظل تسارع التضخم إلى أسرع وتيرة له منذ عام 2023. وأظهرت التوقعات المحدثة أن 9 من أصل 18 مسؤولًا يتوقعون رفع أسعار الفائدة مرة واحدة على الأقل هذا العام، بينما امتنع وارش عن الكشف عن توقعاته الشخصية.
وصوّتت اللجنة الفيدرالية للسوق المفتوحة بالإجماع على الإبقاء على سعر الفائدة المستهدف ضمن نطاق 3.50% إلى 3.75%، فيما تسعّر الأسواق حاليًا احتمال تنفيذ رفع واحد على الأقل بمقدار 25 نقطة أساس قبل نهاية العام.
وفيما يتعلق بمستقبل سياسة التوجيه المستقبلي، أعلن وارش في يونيو تشكيل خمس فرق عمل لمراجعة عدد من جوانب عمل الاحتياطي الفيدرالي، تشمل: سياسة التواصل والإرشاد مع الأسواق، إدارة الميزانية العمومية، استخدام البيانات في صنع القرار، الإنتاجية وسوق العمل، أطر استهداف التضخم.
قال الرئيس الأمريكي دونالد ترامب، الأربعاء، إن الولايات المتحدة تتفاهم بشكل جيد للغاية مع إيران، مشيرًا إلى أن الاجتماعات الأخيرة في قطر سارت بشكل إيجابي.
وقال ترامب للصحفيين: "عملية تفكيك البرنامج النووي الإيراني تمضي بشكل جيد. لقد عقدوا اجتماعات جيدة جدًا، وسنرى ما ستسفر عنه."
وفي وقت سابق الأربعاء، عقد مسؤولون من الولايات المتحدة وإيران محادثات فنية في العاصمة القطرية الدوحة، في إطار مساعٍ للتوصل إلى اتفاق بشأن ضمان انسيابية حركة الملاحة عبر مضيق هرمز وتأمين وقف إطلاق نار دائم، بحسب مصدر مطلع مباشرة على المحادثات ومسؤول إيراني.
وأضاف المصدر أن صهر ترامب، جاريد كوشنر، والمبعوث الأمريكي ستيف ويتكوف، التقيا برئيس وزراء قطر، التي تتولى الوساطة في المحادثات إلى جانب باكستان، وذلك لتهيئة الأجواء للمفاوضات، إلا أنهما لن يشاركا في جلسات التفاوض نفسها.
وأضاف ترامب: "نحن نتفاهم معهم بشكل جيد للغاية"، مشيرًا إلى أن إيران "قطعت شوطًا طويلًا".
وختم بالقول: "أعتقد أن الأمور تسير على ما يرام بالنسبة لهم".
كبير المفاوضين الإيرانيين يؤكد على ضرورة استيفاء شروط مذكرة التفاهم قبل أي محادثات أخرى
حزيران/يونيو 30, 2026- صرح كبير المفاوضين الإيرانيين، قاليباف، بأن إيران لن تدخل في مفاوضات أخرى حتى يتم استيفاء البنود الواردة في مذكرة التفاهم.
- صرح كبير المفاوضين الإيرانيين، قاليباف، بأنه تم الاتفاق على أن تقوم إيران والولايات المتحدة ولبنان بتشكيل لجنة للإشراف على إنهاء الحرب في لبنان.
- صرح قاليباف بأن إيران صدّرت أكثر من 40 مليون برميل من النفط منذ انتهاء الحصار البحري.
- أكد قاليباف أن إيران لن تتنازل أبداً عن حقوقها في مضيق هرمز.
- صرح قاليباف بأن المرور المجاني في مضيق هرمز متاح لمدة 60 يوماً فقط بحسب مذكرة التفاهم.
- صرح قاليباف بأن سيادة مضيق هرمز تقع على عاتق إيران وسلطنة عمان، وأن حركة المرور في المضيق تتم وفقاً للترتيبات التي تحددها إيران.
- قال كبير المفاوضين الإيرانيين: "نتبادل وجهات النظر مع الدول المطلة على ساحل الخليج".
- قال كبير المفاوضين الإيرانيين إنه إذا كانت الولايات المتحدة تنوي حرمان إيران من بيع النفط، فلن يستفيد أحد من النفط.
- قال كبير المفاوضين الإيرانيين: "نبيع نفطنا الآن بسعر أعلى بنسبة 20% مما كان عليه سابقاً".
استقرت فرص العمل الشاغرة في الولايات المتحدة خلال مايو دون تغير يُذكر، في إشارة إلى أن الطلب على العمالة لا يزال مستقراص، بالتزامن مع التحسن الأخير في وتيرة نمو الوظائف.
وأظهرت بيانات مكتب إحصاءات العمل الأمريكي الصادرة الثلاثاء ارتفاع عدد الوظائف الشاغرة بشكل طفيف إلى 7.59 مليون وظيفة في مايو، مقارنة بالمستوى المعدل لشهر أبريل، بينما كان متوسط توقعات الاقتصاديين في استطلاع أجرته بلومبرج يشير إلى 7.3 مليون وظيفة.
وسجلت قطاعات البناء والترفيه والضيافة زيادات في عدد الوظائف الشاغرة. وفي المقابل، استقرت الوظائف المتاحة في قطاع الخدمات المهنية وخدمات الأعمال، الذي كان قد استحوذ على معظم الزيادة المسجلة في أبريل، بينما واصل قطاع الأنشطة المالية، الذي أصبح أكبر عامل كابح لنمو التوظيف هذا العام، تسجيل تراجع في الوظائف الشاغرة.
ويعزز التقرير مؤشرات اقتصادية حديثة أخرى أظهرت اكتساب سوق العمل الأمريكي مزيدًا من الزخم. فعلى الرغم من أن الارتفاع الحاد في الأسعار خلال الحرب مع إيران أضعف ثقة المستهلكين وقلص زيادات الأجور، فإن تأثيره على الطلب على العمالة ظل محدودًا، في ظل استمرار قوة إنفاق المستهلكين.
كما استقر ما يُعرف بـمعدل الاستقالات الطوعية (Quits Rate)، الذي يقيس نسبة العاملين الذين يتركون وظائفهم طواعية كل شهر، عند 1.9%، في حين ارتفعت حالات تسريح العمال بشكل طفيف، بينما بقيت وتيرة التوظيف دون تغير يُذكر.
وأظهر التقرير أيضًا أن نسبة الوظائف الشاغرة إلى عدد العاطلين عن العمل، وهي مؤشر يراقبه مسؤولو الاحتياطي الفيدرالي عن كثب لقياس التوازن بين العرض والطلب في سوق العمل، استقرت عند وظيفة واحدة لكل عاطل عن العمل (1:1)، مقارنة بذروتها في عام 2022 عندما بلغت وظيفتين لكل عاطل (2:1).
وفي الوقت نفسه، أظهرت البيانات الأخيرة الخاصة بطلبات إعانة البطالة عدم وجود مؤشرات على موجة واسعة من تسريح العمال، رغم إعلانات خفض الوظائف التي صدرت عن شركات كبرى مثل أوبر تكنولوجيز وروبن هود ماركتز ومايكروسوفت كورب.
ويترقب المستثمرون الآن تقرير الوظائف الشهري الأمريكي المقرر صدوره الخميس، والذي من المتوقع أن يُظهر إضافة الاقتصاد الأمريكي 110 ألف وظيفة في يونيو.
كما أظهر مؤشر منفصل لإعلانات التوظيف صادر عن "إنديد" أن إعلانات الوظائف ارتفعت في منتصف يونيو بأكبر وتيرة خلال أي فترة أسبوعين منذ بداية العام، رغم أنها لا تزال عند مستويات منخفضة نسبيًا بشكل عام.
أظهرت بيانات أولية نُشرت الثلاثاء تباطؤ التضخم بأكثر من المتوقع في معظم الاقتصادات الكبرى بمنطقة اليورو خلال يونيو، ما خفف الضغوط على البنك المركزي الأوروبي لرفع أسعار الفائدة في المدى القريب.
وسجلت كل من ألمانيا وفرنسا وإيطاليا قراءات للتضخم جاءت أقل من التوقعات، في حين كانت إسبانيا الاقتصاد الكبير الوحيد الذي لم يشهد تراجعًا في التضخم. وتعزز هذه الأرقام احتمالات أن يأتي معدل التضخم الإجمالي في منطقة اليورو، المقرر صدوره الأربعاء، دون توقعات الأسواق.
وكان اقتصاديون استطلعت آراؤهم "رويترز" قد توقعوا أن يبلغ معدل التضخم في منطقة اليورو 3.0% في يونيو.
وقال جاك ألين-رينولدز، نائب كبير اقتصاديي منطقة اليورو لدىكابيتال ايكونوميكس: "تراجعت المخاطر الصعودية للتضخم بشكل ملحوظ." وأضاف أنه رغم استمرار ارتفاع توقعات التضخم واحتمال عودة أسعار الطاقة إلى الارتفاع، "لا توجد حاجة ملحّة لأن يرفع البنك المركزي الأوروبي أسعار الفائدة مرة أخرى في الوقت الحالي."
كما ساهم الهبوط الحاد في أسعار الطاقة خلال الأيام الأخيرة في تقليص الضغوط على صناع السياسة النقدية في البنك المركزي الأوروبي قبل اجتماع يوليو. ومع ذلك، لا تزال مبررات تنفيذ رفع محدود لأسعار الفائدة في وقت لاحق قائمة، بحسب أربعة مصادر تحدثت إلى "رويترز".
التضخم يأتي دون التوقعات
في أكبر اقتصاد أوروبي، تباطأ التضخم في ألمانيا إلى 2.4% في يونيو، مقارنة مع 2.7% في مايو، ليأتي دون توقعات استطلاع "رويترز" البالغة 2.5%. في المقابل، استقر التضخم الأساسي عند 2.5%، ما يشير إلى أن انخفاض تكاليف الطاقة لم يمتد بعد بشكل واسع إلى بقية مكونات الأسعار.
وفي فرنسا، تراجع التضخم بوتيرة أسرع من المتوقع، إذ انخفض إلى 2.0% من 2.8% في مايو، ليصل إلى المستوى المستهدف للبنك المركزي الأوروبي، ويأتي أقل من توقعات الأسواق التي كانت عند 2.3%.
وجاء هذا الانخفاض مدفوعًا بشكل رئيسي بتراجع أسعار الطاقة بنسبة 5%، كما تباطأ تضخم قطاع الخدمات إلى أقل من 2%، في حين انخفضت أسعار السلع المصنعة بنسبة 0.9%.
أما في إيطاليا، فتراجع التضخم إلى 3.1% في يونيو من 3.2% في مايو، مخالفًا توقعات الأسواق التي كانت تشير إلى استقراره دون تغيير.
وظلت إسبانيا الاستثناء بين أكبر اقتصادات منطقة اليورو، إذ استقر معدل التضخم في يونيو عند 3.6%، دون تغيير عن مايو، لكنه جاء أعلى من توقعات الأسواق التي كانت تشير إلى 3.4%.
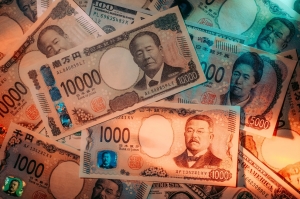
تراجع الين الياباني إلى أضعف مستوياته أمام الدولار منذ عام 1986، متجاوزاً مستوى مفصلياً من شأنه أن يثير قلق السلطات اليابانية ويضع المتعاملين في الأسواق في حالة ترقب لاحتمال تدخل الحكومة لدعم العملة.
وانخفض الين 0.1% ليسجل 161.96 ينًا للدولار، متجاوزًا المستوى البالغ 161.95 الذي بلغه في يوليو 2024، خلال حملة سابقة نفذتها اليابان للدفاع عن سعر صرف عملتها.
والمفارقة أن آخر مرة تداول فيها الين عند هذه المستويات كان يسير في الاتجاه المعاكس تمامًا، إذ كان في منتصف موجة صعود قوية استمرت لسنوات عقب اتفاق تاريخي بشأن العملات قادته الولايات المتحدة. ففي ذلك الوقت، كانت فقاعة الأصول اليابانية لا تزال في طور التشكل، وكان الاتحاد السوفيتي يتعامل مع تداعيات كارثة تشيرنوبل النووية، بينما كان فيلم Top Gun قد بدأ لتوه في دفع توم كروز إلى قمة نجوميته في هوليوود.
أما اليوم، فإن الين يواصل الهبوط، في وقت تبدو فيه اليابان في طريقها للخروج من كبوة اقتصادية استمرت عقودًا. وقد أسهم ضعف العملة في تعزيز أرباح الشركات المصدرة، الأمر الذي ساعد سوق الأسهم اليابانية على تسجيل مستويات قياسية.
في المقابل، تضخمت تكلفة الواردات، ولا سيما شحنات النفط والغاز المسعرة بالدولار، ما أدى إلى زيادة التضخم وإثقال كاهل المستهلكين الذين يدفعون أسعارًا أعلى للسلع الأساسية والكهرباء، وهو ما يهدد أيضًا شعبية حكومة رئيسة الوزراء ساناي تاكايتشي.
وجاء استمرار ضعف الين رغم التغيير في توجهات بنك اليابان، الذي أنهى سياسة أسعار الفائدة السلبية في عام 2024، وهي خطوة كانت قد عززت التوقعات بانتعاش العملة.
ورفع البنك المركزي الياباني سعر الفائدة الأساسي في 16 يونيو إلى 1%، وهو أعلى مستوى منذ عام 1995، إلا أن تأثير القرار كان محدودًا، في ظل توقعات المستثمرين بأن يواصل الاحتياطي الفيدرالي الأمريكي تبني سياسة نقدية متشددة. كما يُتوقع أن تدعو الحكومة اليابانية في إرشاداتها الاقتصادية الأساسية إلى إدارة "مناسبة" للسياسة النقدية، في خطوة يُنظر إليها على أنها محاولة لثني البنك المركزي عن رفع أسعار الفائدة بوتيرة أكبر.
كما واصل الين ضعفه رغم تنفيذ الحكومة اليابانية أكبر عملية تدخل في سوق الصرف على الإطلاق، بقيمة 11.73 تريليون ين (72.5 مليار دولار) خلال الفترة من 28 أبريل إلى 27 مايو، بعدما تجاوز سعر الصرف مستوى 160 ينًا للدولار لأول مرة.
وتشير بيانات احتياطيات وزارة المالية إلى أن اليابان ربما لجأت إلى بيع جزء من حيازاتها من الأصول الأجنبية، بما في ذلك سندات الخزانة الأمريكية، لتمويل عمليات شراء الين والدفاع عنه.
وقال شون أوزبورن، رئيس استراتيجية العملات في سكوتيا بنك، بعد تجاوز الين هذا المستوى الحرج يوم الاثنين: "لا شك أن بنك اليابان يراقب التطورات عن كثب."
ويعكس الحجم الضخم للمبالغ التي أنفقتها الحكومة ليس فقط أهمية استقرار الين بالنسبة لليابان، بل أيضًا صعوبة التصدي لاتجاهات السوق في سوق صرف عالمي يبلغ حجم تداولاته نحو 9.5 تريليون دولار يوميًا.
وكانت وزيرة المالية اليابانية ساتسوكي كاتاياما قد أكدت في 19 يونيو أن السلطات مستعدة لاتخاذ "إجراءات حاسمة" للحد من التحركات المضاربية المفرطة في سوق العملات. وأضافت أن اليابان والولايات المتحدة أصبحتا أكثر "توافقًا" بشأن سياسة أسعار الصرف عقب اجتماعها مع وزير الخزانة الأمريكي سكوت بيسنت، وأن الجانبين اتفقا على اتخاذ "خطوات قوية" إذا اقتضت الضرورة.
وسبق أن تدخلت اليابان في سوق العملات خلال عام 2022، في أول تدخل لدعم الين منذ عام 1998، ثم عادت للتدخل مجددًا في عام 2024، وهو ما وفر دعمًا مؤقتًا للين قبل أن يستأنف مساره الهبوطي. وخلال أحدث حملة بدأت في 30 أبريل، دخلت السلطات السوق عدة مرات للدفاع عن العملة.
ويختلف المحللون بشأن الأسباب الحقيقية وراء التراجع الطويل للين وإمكانية وقفه. لكن اتساع فجوة أسعار الفائدة بين اليابان والاقتصادات الكبرى، سواء الحالية أو المتوقعة، يُعد السبب الأكثر شيوعًا، إذ تدفع أسعار الفائدة المحلية المنخفضة المستثمرين إلى بيع الين وشراء الأصول الأجنبية ذات العائد الأعلى.
كما تلقي التحديات الهيكلية، مثل شيخوخة السكان وتراجع أعدادهم، بظلالها على آفاق النمو الاقتصادي، فضلًا عن تضخم الدين العام الياباني، وهو ما يراه كثيرون عاملًا يحد من قدرة بنك اليابان على المضي في رفع أسعار الفائدة بشكل كبير.

تراجع الذهب مقترباً من 4000 دولار للأونصة بعد أن تبادلت الولايات المتحدة وإيران هجمات في الخليج العربي، ما وضع وقف إطلاق النار تحت ضغط، رغم أن الاتفاق كان قد دفع أسعار الطاقة الأسبوع الماضي إلى مستويات ما قبل الحرب وخفف توقعات رفع أسعار الفائدة.
وانخفض سعر الذهب في المعاملات الفورية إلى 1.2% بعدما قفز بأكثر من 2% خلال الجلستين السابقتين. وجاء ذلك عقب تعرض ناقلة تحمل نفطًا خامًا قطريًا للإصابة خلال هجمات متبادلة بين الطرفين في عطلة نهاية الأسبوع، وهو ما أعاق حركة الملاحة عبر مضيق هرمز ودفع أسعار النفط إلى الارتفاع مع افتتاح تداولات يوم الاثنين.
لكن النفط قلّص مكاسبه لاحقًا بعد اتفاق الولايات المتحدة وإيران على وقف الهجمات المتبادلة، تمهيدًا لاستئناف محادثات السلام خلال الأسبوع الجاري.
وقال جاستن لين، المحلل لدى Global X ETFs Australia، إن تماسك الذهب فوق مستوى 4000 دولار رغم تجدد التوترات في المضيق يشير إلى عودة المشترين عند الانخفاضات وأنهم مستعدون للدفاع عن هذا المستوى السعري. وأضاف: "أتوقع أن يصبح الذهب أكثر قدرة على مقاومة تقلبات الشرق الأوسط، خاصة بعدما محا بالكامل مكاسبه منذ بداية العام، ويبدو أن المستثمرين قصيري الأجل قد خرجوا إلى حد كبير من السوق."
وتأتي التطورات الأخيرة في الشرق الأوسط بعد صدور بيانات التضخم الأمريكية الأسبوع الماضي، والتي جاءت مرتفعة لكنها كانت متوافقة مع توقعات المحللين.
وكان الذهب قد تراجع بنحو 23% منذ أن شنت الولايات المتحدة وإسرائيل ضربات على إيران في أواخر فبراير، إذ أدت قفزة أسعار الطاقة إلى زيادة التضخم، وعززت توقعات إبقاء البنوك المركزية أسعار الفائدة مرتفعة لفترة أطول، وهو ما يشكل عاملًا سلبيًا للذهب الذي لا يدر عائدًا.
وبحلول الساعة 1:34 ظهرًا بتوقيت سنغافورة، انخفض سعر الذهب الفوري بنسبة 1.1% إلى 4044.79 دولارًا للأوقية.
كما تراجعت الفضة بنسبة 2% إلى 58.99 دولارًا للأوقية، وانخفضت أيضًا أسعار البلاتين والبلاديوم، في حين استقر مؤشر بلومبرج للدولار دون تغير يُذكر.

وارش يحيط نفسه بمنتقدي "مخطط النقاط".. تمهيدًا لتغيير نهج الاحتياطي الفيدرالي
حزيران/يونيو 26, 2026استعان رئيس مجلس الاحتياطي الفيدرالي الأمريكي كيفن وارش باثنين من كبار الاقتصاديين المخضرمين في البنك، دانيال كوفيتز وإريك إنغستروم، مستشارين له، وهما خبيران شاركا مؤخرًا في إعداد أبحاث تناولت بالنقد ملخص التوقعات الاقتصادية الصادر عن الاحتياطي الفيدرالي، كما بحثا الأسباب الكامنة وراء ارتفاع عوائد السندات الأمريكية.
وكانت صحيفة وول ستريت جورنال أول من كشف عن هذه التعيينات، قبل أن يؤكدها مصدر مطلع.
ويؤدي المستشارون الاقتصاديون لأعضاء الاحتياطي الفيدرالي دورًا محوريًا في تقديم الأبحاث والتحليلات اليومية وصياغة الخطابات ومراجعة الأفكار قبل طرحها.
كما استعان وارش بمستشارين خارجيين اثنين بعقود مؤقتة، هما بول وينفري، الزميل السابق في مؤسسة "هيريتدج"، ودانيال هايل من معهد "هوفر" بجامعة ستانفورد، للمساعدة في المرحلة الانتقالية التي تتضمن إطلاق خمس فرق عمل لدراسة جوانب مختلفة من عمليات الاحتياطي الفيدرالي والاقتصاد الأمريكي.
ويشغل كوفيتز حاليًا منصب نائب مدير قسم الأبحاث والإحصاءات في الاحتياطي الفيدرالي، وقد عمل مع وارش خلال فترة عضويته في مجلس محافظي البنك بين عامي 2006 و2011. ووفقًا لسيرته الذاتية المنشورة على موقع الاحتياطي الفيدرالي، تتركز أبحاثه الحالية على فقاعات الأصول واستقرار أسواق الائتمان قصيرة الأجل.
أما إنغستروم، الذي يشغل منصب المدير المساعد لقسم الشؤون النقدية، فقد نشر مؤخرًا دراسة خلصت إلى أن ملخص التوقعات الاقتصادية الصادر كل ثلاثة أشهر يحسن توقعات الأسواق عند نشره، لكنه مع مرور الوقت تجعل المحللين في القطاع الخاص أبطأ في تحديث توقعاتهم استنادًا إلى البيانات الاقتصادية الجديدة.
ويُعد وارش من أبرز المنتقدين لسياسة التوجيه المستقبلي (Forward Guidance) التي يتبعها الاحتياطي الفيدرالي، بما في ذلك "مخطط النقاط" (Dot Plot) الخاص بتوقعات أسعار الفائدة، إذ يرى أن الأسواق تتعامل معه على أنه تعهد مسبق بمسار السياسة النقدية، وهو ما يقلل من مرونة صناع القرار في التكيف مع المتغيرات الاقتصادية.
كما تعاون كوفيتز وإنغستروم في إعداد ورقة بحثية حديثة تناولت أسباب استمرار ارتفاع عوائد السندات الأمريكية طويلة الأجل، رغم قيام الاحتياطي الفيدرالي خلال عامي 2024 و2025 بخفض سعر الفائدة قصير الأجل المستخدم للتأثير في الاقتصاد والتضخم.
وحملت الدراسة عنوان "عودة المخاطر القديمة في عصر مصداقية الاحتياطي الفيدرالي"، وخلصت إلى أن مستثمري السندات أصبحوا أكثر قلقًا بشأن اتساع العجز المالي الأمريكي واحتمال تكرار صدمات العرض في المستقبل، وليس بشأن قدرة الاحتياطي الفيدرالي أو التزامه بتحقيق هدف التضخم البالغ 2%.
وجاء في الدراسة: "لم نجد أي دليل على أن ارتفاع مخاطر التضخم طويلة الأجل كان سببًا في صعود العوائد طويلة الأجل."
وأضاف الباحثان: "تشير نتائجنا إلى دخول مرحلة جديدة نسبيًا في تسعير الأصول، عادت فيها إلى الواجهة مخاطرتان قديمتان، هما صدمات العرض السلبية وعدم استدامة المالية العامة."
النفط يغيّر المعادلة.. الأسواق تقلّص رهاناتها على رفع الفائدة الأوروبية في 2026
حزيران/يونيو 26, 2026يعيد المتداولون تقييم احتمالات أن يلجأ البنك المركزي الأوروبي إلى رفع أسعار الفائدة، بعدما أدى التراجع الحاد في أسعار النفط إلى تقليص مخاطر استمرار التضخم عند مستويات مرتفعة.
وللمرة الأولى منذ أبريل، لم تعد الأسواق تسعّر بشكل كامل زيادة بمقدار ربع نقطة مئوية، كانت سترفع سعر الفائدة الرئيسي إلى 2.5% قبل نهاية عام 2026. وكانت هذه الزيادة محسومة تقريبًا في توقعات الأسواق قبل أسبوعين، وذلك قبل أن يرفع مسؤولو البنك المركزي الأوروبي سعر فائدة الودائع إلى 2.25%.
ويعكس هذا التراجع في رهانات المستثمرين الانخفاض الأخير في أسعار النفط هذا الأسبوع إلى مستويات ما قبل الحرب، عقب توقيع اتفاق سلام مؤقت بين الولايات المتحدة وإيران. وقد خفف ذلك الضغوط التضخمية في منطقة اليورو، إذ تراجع مقياس مقايضات التضخم لأجل عامين إلى أقل من 2.2%، بعدما تجاوز 3% في أبريل.
وقالت إيفلين غوميز-ليختي، الخبيرة الاستراتجية للأصول المتعددة في ميزهو انترناشونال: "من المنطقي أن تختبر الأسواق توقعاتها بشأن رفع أسعار الفائدة."
إلا أنها أشارت إلى أن بعض أعضاء البنك المركزي الأوروبي لا يزالون يتبنون موقفًا حذرًا، ولم يتخلوا بعد عن احتمال الحاجة إلى مزيد من رفع الفائدة.
ومن المرجح أن تتراجع الضغوط على صناع السياسة النقدية بصورة أكبر إذا جاءت بيانات التضخم في منطقة اليورو الأسبوع المقبل متماشية مع التوقعات، والتي تشير إلى تباطؤ معدل التضخم السنوي إلى 3.1% في يونيو، مقارنة مع 3.2% في مايو، وفقًا لاستطلاع أجرته بلومبرج لآراء الاقتصاديين.
وفي السياق نفسه، أظهر استطلاع نشره البنك المركزي الأوروبي يوم الجمعة أن توقعات المستهلكين في منطقة اليورو للتضخم خلال الاثني عشر شهرًا المقبلة انخفضت بشكل ملحوظ في مايو.
ولا يقتصر تراجع توقعات رفع أسعار الفائدة، المدفوع بانخفاض أسعار الطاقة، على منطقة اليورو فقط. ففي المملكة المتحدة، تسعّر عقود المقايضات الآن احتمالًا يبلغ نحو 85% لرفع الفائدة بمقدار ربع نقطة مئوية خلال هذا العام، مقارنةً بتوقعات كانت تصل إلى أربع زيادات في مارس الماضي.
أما في الولايات المتحدة، فقد انخفضت توقعات الأسواق لاحتمال تنفيذ زيادتين في أسعار الفائدة قبل نهاية العام إلى 25% فقط، بعد أن كانت تقترب من 80% يوم الاثنين الماضي.

كثّف العراق مساعيه للحصول على حصة إنتاجية أكبر داخل منظمة أوبك، في محاولة لتعويض مبيعات النفط التي فقدها خلال الحرب الإيرانية، ولوّح للمرة الأولى بإمكانية إعادة النظر في عضويته بالمنظمة مستقبلاً.
وقالت وزارة النفط العراقية، الخميس، إن «قراراً سيتعين اتخاذه بشأن البقاء أو الانسحاب» إذا لم تحصل البلاد على سقف إنتاج أعلى من منظمة البلدان المصدرة للبترول (أوبك). لكنها عادت لاحقاً لتؤكد أن الانسحاب لم يُطرح رسمياً، وأن هذا الخيار لا يمثل موقف الحكومة العراقية.
وتُعد هذه التصريحات المتباينة ضربة محتملة جديدة للمنظمة التي لا تزال تتعامل مع تداعيات إنهاء دولة الإمارات مؤخراً عضويتها، في وقت تزيد فيه دول الشرق الأوسط إنتاجها النفطي بعد انتهاء الحرب الإيرانية، ما أدى إلى هبوط الأسعار وزيادة المخاوف من تخمة في المعروض العالمي.
وتعكس مطالبة العراق برفع إنتاجه الضغوط التي تواجهها الدول المنتجة لتعويض الإيرادات المفقودة. فالسوق النفطية تشهد تدفقاً كبيراً للإمدادات عبر مضيق هرمز بعد إعادة فتحه في أعقاب اتفاق السلام بين الولايات المتحدة وإيران، وهو ما دفع أسعار النفط إلى التخلي عن جميع المكاسب التي حققتها خلال فترة الحرب.
وخسرت دول الخليج ملايين البراميل من المبيعات خلال فترة الصراع، وكانت المالية العراقية من بين الأكثر تضرراً. ورغم أن أوبك واصلت خلال الحرب رفع الحصص الإنتاجية تدريجياً، فإن الدول الأعضاء لم تتمكن من الاستفادة الكاملة من تلك الزيادات إلا بعد إعادة فتح مضيق هرمز.
وتأتي التحركات العراقية بينما تواصل أوبك وحلفاؤها عملية شاقة ومثيرة للجدل لتقييم القدرات الإنتاجية الفعلية لكل دولة عضو، تمهيداً لتحديد حصص الإنتاج للعام المقبل.
وكان وزير النفط العراقي، باسم محمد خضير، قد أعلن في مايو أن بلاده تسعى للحصول على سقف إنتاج يبلغ 5 ملايين برميل يومياً، وهو ما يمثل زيادة كبيرة مقارنة بالمستويات الحالية. ويرى مراقبون أن التلميح بإمكانية الانسحاب قد يكون ورقة ضغط للحصول على حصة أكبر.
وقبيل اندلاع الحرب، كان العراق ينتج نحو 4.4 ملايين برميل يومياً، مع امتلاكه طاقة إنتاجية إضافية تقدر ببضعة مئات الآلاف من البراميل يومياً.
وفي التصريحات الأولى الصادرة الخميس، قال المتحدث باسم وزارة النفط العراقية، سالم الركابي، إن العراق «لا ينوي حالياً الانسحاب من أوبك»، لكنه شدد على ضرورة رفع سقف إنتاجه. وأضاف أن عدم الاستجابة لهذا المطلب قد يفرض «اتخاذ قرار بشأن البقاء أو الانسحاب».
لكن الوزارة سارعت بعد ساعات إلى تخفيف حدة التصريحات، مؤكدة أن «التقارير التي تشير إلى دراسة العراق إنهاء عضويته في أوبك لا تعكس الموقف الرسمي للحكومة العراقية»، وأن رئيس الوزراء والحكومة لم يطرحا أي مقترح للانسحاب من المنظمة.
وأوضحت الوزارة أن هناك تفهماً داخل أوبك لـ«الظروف الخاصة التي مر بها العراق والتحديات التي واجهها قطاعه النفطي خلال العقود الأربعة الماضية، بما في ذلك الحروب والعقوبات والصعوبات المختلفة»، مشيرة إلى أن هذه العوامل تؤخذ في الاعتبار عند تحديد مستوى إنتاج «عادل» للعراق.
ومنذ تأسيس تحالف أوبك+ عام 2016، الذي يضم أعضاء أوبك ومنتجين مستقلين بقيادة روسيا، أبدت بغداد مراراً استياءها من القيود المفروضة على الإنتاج، معتبرة أنها بحاجة إلى زيادة الصادرات النفطية لإعادة بناء اقتصاد أنهكته عقود من الحروب والعقوبات.
كما سبق أن تعرض العراق لانتقادات من السعودية، القائد الفعلي لأوبك، بسبب تجاوزه حصص الإنتاج المتفق عليها.
وتشبه هذه التوترات إلى حد كبير الخلافات التي دفعت الإمارات إلى إعلان انسحابها من أوبك في أبريل الماضي بعد عقود من العضوية، إذ رغبت أبوظبي في الاستفادة الكاملة من استثماراتها الضخمة في توسيع الطاقة الإنتاجية قبل أن تؤثر التحولات العالمية في مجال الطاقة على الطلب المستقبلي على الوقود الأحفوري.
وبحسب بيانات جمعتها بلومبرج، فإن خروج الإمارات خفّض الطاقة الإنتاجية الإجمالية لأعضاء أوبك الأساسيين بنحو 14%، بينما سيؤدي انسحاب العراق، إذا حدث مستقبلاً، إلى تقليصها بنسبة إضافية تبلغ نحو 17%.
الأجندة الاقتصادية