



هيثم الجندى
خبرة أكثر من 18 عام في التحليل الأساسي (الإخباري والاقتصادي) لأسواق المال العالمية ومتابعة تطورات الاقتصاد العالمي بالإضافة إلى قرارات البنوك المركزية
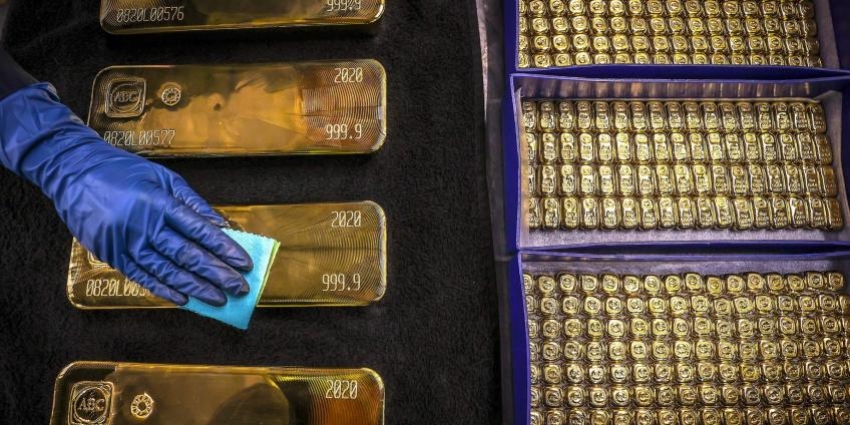
يتوقع المشاركون في الاجتماع السنوي لجمعية سوق السبائك في لندن (LBMA) أن يصل سعر الذهب إلى 5,013 دولارًا للأونصة خلال الأشهر الـ12 المقبلة، مقارنة بنحو 4,170 دولارًا حاليًا، وفقًا لاستطلاع آراء المشاركين في المؤتمر المنعقد بمدينة سورينتو الإيطالية يوم الثلاثاء.
وتراجع الذهب بنحو 3% منذ بداية العام، بفعل توقعات ببقاء أسعار الفائدة مرتفعة لفترة أطول في ظل الحرب مع إيران. وكان الذهب قد قفز 64% خلال 2025، في أكبر ارتفاع سنوي له منذ عام 1979، قبل أن يسجل مستوى قياسيًا عند 5,595 دولارًا للأوقية في يناير.
وقبل عام، كان المشاركون في المؤتمر نفسه يتوقعون أن يبلغ سعر الذهب نحو 4,980 دولارًا للأونصة بحلول هذا الوقت.
كما توقع المشاركون من مختلف أنحاء العالم، في استطلاع خلال المؤتمر، أن تقفز أسعار الفضة إلى 97 دولارًا للأوقية خلال عام، مقارنة بنحو 61 دولارًا يوم الثلاثاء.
وقد تراجعت الفضة 14% منذ بداية العام، بعدما قفزت 147% خلال 2025.
وأظهرت نتائج الاستطلاع السنوي للجمعية، التي عُرضت على المشاركين في المؤتمر، أن أسعار البلاتين يُتوقع أن ترتفع إلى 1,914 دولارًا للأوقية من نحو 1,706 دولارات حاليًا، بينما يُتوقع أن يصعد البلاديوم إلى 1,415 دولارًا من نحو 1,174 دولارًا.
وتراجع البلاتين والبلاديوم بنحو 17% و28% على التوالي منذ بداية العام.
عوائد السندات الأمريكية تتراجع من أعلى مستوى منذ 2002.. وبسنت يتعهد بكبح الدين
تشرين1/أكتوير 06, 2026تراجعت عوائد السندات الأمريكية من أعلى مستوياتها منذ عام 2002، مع هبوط أسعار النفط إلى ما دون 100 دولار للبرميل، في الوقت الذي أكد فيه وزير الخزانة الأمريكي سكوت بيسنت أن بالإمكان السيطرة على عبء الدين الحكومي.
ويأتي ذلك في صورة هدنة مؤقتة في موجة البيع العالمية للسندات، التي غذتها مخاوف التضخم الناجمة عن الحرب الأمريكية-الإيرانية، إلى جانب رهانات على تشديد أكثر حدة للسياسة النقدية من جانب الاحتياطي الفيدرالي، في ظل صدور بيانات اقتصادية أمريكية قوية.
وحاول بيسنت طمأنة المستثمرين، مؤكدًا أن مزيجًا من النمو الاقتصادي وضبط الإنفاق سيبدأ «بسرعة كبيرة» في تغيير مسار الاقتراض الحكومي الأمريكي. وقال خلال جلسة حوارية في ولاية بنسلفانيا مساء الاثنين إن الحكومة ستبدأ «في ثني منحنى الدين إلى الأسفل».
وتراجعت عوائد السندات لأجل 10 و30 عامًا بمقدار 3 و4 نقاط أساس على التوالي، لتصل إلى 5.27% و5.63%، بينما لم يطرأ تغير يُذكر على عوائد السندات لأجل عامين.
كما تراجعت أسعار النفط الخام الثلاثاء، مع ظهور مؤشرات على بدء وصول كميات أكبر من الإمدادات عبر مضيق هرمز.
ومع ذلك، استقبل المستثمرون تصريحات بيسنت بحذر، وأبدوا ترددًا في اعتبارها نهاية لموجة البيع.
وقال جاريث بيري، الاستراتيجي لدى «ماكواري»: «من المرجح أن يتعامل السوق مع هذه التصريحات بقدر كبير من التشكيك، في ظل وصول العجز إلى 6% وعدم وجود خطة لخفضه. الطموح المعلن ليس خطة».
وقال جيمس رينجر، مدير الصناديق لدى «شرودرز»، إنه لا ينظر فقط إلى سعر النفط الخام المعلن.
وأضاف: «لكي نشهد ارتفاعًا ملموسًا على امتداد منحنى العائد، فإن أهم ما نحتاج إلى رؤيته هو بدء انخفاض أسعار الطاقة. ولا يتعلق الأمر بالنفط الخام فقط، بل يجب أن تشمل الانخفاضات المنتجات النفطية المكررة أيضًا».
وفي سياق منفصل، حذّر راي داليو، مؤسس شركة «بريدج ووتر أسوشيتس»، من أن الولايات المتحدة تقترب من الحدود القصوى لدورة ديونها، وقد تواجه أزمة خلال السنوات الثلاث المقبلة إذا استمر الإنفاق في تجاوز الإيرادات.
وقال داليو إن السندات الأمريكية معرضة لتراجع الطلب من الصين واليابان، وهما من أكبر الدائنين الأجانب للولايات المتحدة.
وفي الوقت نفسه، وصف استراتيجيو اتش اس بي سي الرهانات على أن يرفع الاحتياطي الفيدرالي أسعار الفائدة بنحو 80 نقطة أساس خلال عام 2027 بأنها «مبالغ فيها»، لكنهم ما زالوا يراهنون على اتساع الفارق بين عوائد سندات الخزانة لأجل 5 سنوات و30 عامًا.
وكتب ديراج نارولا، استراتيجي أسعار الفائدة الأمريكية لدى اتش اس بي سي، في مذكرة: «إن القفزة في التقلبات، إلى جانب عدم وجود أي مستويات مقاومة فنية واضحة عند هذه المستويات استنادًا إلى التحركات التاريخية الأخيرة، دفعت في رأينا كثيرًا من المستثمرين إلى البقاء على الهامش، رغم الجاذبية المتزايدة ظاهريًا لارتفاع عوائد السندات طويلة الأجل».
اتسع العجز التجاري الأمريكي بشكل حاد في أغسطس إلى أعلى مستوى منذ أوائل عام 2025، بعدما ساهمت قفزة في واردات السلع الرأسمالية في دفع إجمالي الواردات إلى مستوى قياسي.
وأظهرت بيانات وزارة التجارة الأمريكية الصادرة الثلاثاء أن العجز في تجارة السلع والخدمات ارتفع بنسبة 13.7% مقارنة بالشهر السابق، إلى 105.6 مليار دولار. وكان الاقتصاديون يتوقعون عجزًا قدره 102.1 مليار دولار، وفق متوسط تقديرات استطلاع أجرته «بلومبرج».
وارتفعت قيمة الواردات بنسبة 4.3%، بينما زادت الصادرات بنسبة 1.4%.
وتشهد بيانات التجارة الشهرية، غير المعدلة وفقًا للتضخم، تقلبات حادة منذ أوائل عام 2025، بفعل الرسوم الجمركية الأمريكية، ومؤخرًا التقلبات التي فرضتها حرب إيران على أسعار النفط الخام. كما تلعب تحديات سلاسل الإمداد واعتماد الولايات المتحدة على واردات التكنولوجيا لتلبية الاستثمارات الضخمة في مجال الذكاء الاصطناعي دورًا في هذا الاتجاه.
ومن المرجح أن يؤدي ارتفاع العجز التجاري في أغسطس إلى التأثير سلبًا على نمو الناتج المحلي الإجمالي الأمريكي في الربع الثالث. وقبل صدور البيانات الأخيرة، كان نموذج GDPNow التابع لبنك الاحتياطي الفيدرالي في أتلانتا يشير إلى أن صافي الصادرات سيخصم 2.59 نقطة مئوية من حسابات نمو الناتج المحلي الإجمالي.
وسيكون ذلك أكبر خصم منذ أوائل عام 2025، قبل موجة الرسوم الجمركية الحادة التي أعلنتها إدارة ترامب في ما أطلقت عليه «يوم التحرير».
وعلى أساس معدل وفقًا للتضخم، اتسع عجز تجارة السلع إلى 114.7 مليار دولار في أغسطس، ليسجل أيضًا أكبر عجز منذ مارس 2025.
وارتفعت القيمة الاسمية لواردات المستلزمات الصناعية، التي تشمل النفط والمنتجات البترولية، بمقدار 9.1 مليار دولار مقارنة بالشهر السابق. وفي المقابل، زادت صادرات هذه المستلزمات بمقدار 6.3 مليار دولار.
كما ارتفعت واردات وصادرات الذهب غير النقدي، وهي فئة شهدت تقلبات حادة بشكل خاص منذ بداية العام الماضي.
نما قطاع الخدمات الأمريكي بوتيرة أبطأ في سبتمبر، في حين زادت ضغوط التكاليف بأكبر قدر منذ أكثر من أربع سنوات.
وتراجع مؤشر معهد إدارة التوريد لقطاع الخدمات بمقدار 0.5 نقطة إلى 54.9 نقطة الشهر الماضي، وفقًا للبيانات الصادرة يوم الاثنين. وتشير القراءة فوق مستوى الخمسين نقطة إلى نمو القطاع.
ورغم استمرار صمود الإنفاق الاستهلاكي، واستقرار سوق العمل، وقوة استثمارات الشركات في دعم الطلب على الخدمات، فإن الشركات تواجه في المقابل ضغوطًا متزايدة من ارتفاع التكاليف.
وارتفع مؤشر المعهد لأسعار المواد الخام والخدمات التي تدفعها الشركات إلى 74 نقطة، وهي أعلى قراءة منذ يوليو 2022. وكان المؤشر قد تراجع إلى أدنى مستوى له منذ نحو عام في فبراير، قبيل اندلاع الحرب مع إيران التي دفعت تكاليف الوقود إلى الارتفاع.
كما تأثرت سلاسل الإمداد بالرسوم الجمركية والصراع في الشرق الأوسط، بينما ارتفع مؤشر فترات تسليم الموردين إلى أعلى مستوى له منذ يونيو.
وتراجع مؤشر الطلبات الجديدة، وهو مقياس للطلب، بمقدار 1.1 نقطة إلى 59.8. ورغم انخفاضه عن أغسطس، فإن القراءة الأخيرة لا تزال من بين أعلى المستويات المسجلة خلال السنوات القليلة الماضية. كما ارتفع مؤشر المعهد للطلبات المتراكمة إلى أعلى مستوى منذ يوليو 2022.
وظلت شركات قطاع الخدمات حذرة في التوظيف، في ظل موازنتها بين قوة الطلب وارتفاع التكاليف. وارتفع مؤشر التوظيف لدى معهد إدارة التوريد إلى 50.1، ليدخل بذلك منطقة النمو للمرة الأولى منذ يونيو.
اقترب الدولار من أقوى مستوياته هذا العام، مدعومًا بتزايد الضغوط المالية وتجدد حالة عدم اليقين السياسي في أوروبا، ما عزز جاذبيته كملاذ آمن، رغم أن صعوده المتواصل أثار مخاوف من أن تكون العملة قد ارتفعت أكثر من اللازم.
وارتفع مؤشر بلومبرج للدولار بما يصل إلى 0.4%، مع تراجع اليورو، ليواصل الدولار بذلك سلسلة مكاسب امتدت لثلاثة أسابيع، وذلك قبيل صدور مجموعة من البيانات الاقتصادية الأمريكية خلال الأيام المقبلة، والتي قد تحدد إلى أي مدى يمكن أن يستمر هذه هذا الصعود. وتشير بعض المؤشرات الفنية إلى أن الدولار وصل بالفعل إلى مستويات تشبع شرائي، ما يعني أن العملة قد تكون عرضة لتصحيح هبوطي.
وستتجه الأنظار إلى آفاق أسعار الفائدة الأمريكية، في ظل جدول حافل من البيانات، من بينها مؤشر مديري المشتريات لقطاع الخدمات الصادر عن معهد إدارة التوريد، وبيانات سوق العمل، وأرقام ثقة المستهلك الصادرة عن جامعة ميشيغان يوم الجمعة.
كما سيخضع محضر اجتماع الاحتياطي الفيدرالي الأخير، الذي رفع خلاله أسعار الفائدة للمرة الأولى منذ ثلاث سنوات، إلى جانب تصريحات مسؤولي البنك المركزي، لتدقيق المستثمرين، بحثًا عن مؤشرات بشأن المسار المقبل للسياسة النقدية.
وقال فالنتين مارينوف، رئيس أبحاث واستراتيجيات العملات في مجموعة العشر لدى كريدي أغريكول: «قد يصبح الدولار، الذي وصل إلى مستويات مرتفعة للغاية من حيث التشبع الشرائي والتقييم، عرضة للتراجع أمام أي مفاجآت سلبية في البيانات الأمريكية هذا الأسبوع، لا سيما إذا دفعت المستثمرين إلى إعادة تقييم مدى قوة التوجه المتشدد داخل لجنة السوق المفتوحة الفيدرالية».
وأشار مارينوف إلى أن أحد نماذج البنك يوصي حاليًا بالرهان على صعود الجنيه الإسترليني والكرونة السويدية مقابل الدولار.
وأدى ضعف اليورو وتوقعات مواصلة الولايات المتحدة رفع أسعار الفائدة إلى دفع الدولار نحو مزيد من الارتفاع، إلا أن البعض يرى أن العملة قد تكون عرضة للانعكاس إذا بدأ المستثمرون في التشكيك في مسار السياسة النقدية للاحتياطي الفيدرالي. كما يحذر محللون من أن تجدد المخاوف بشأن الوضع المالي للولايات المتحدة نفسها قد يدفع الدولار إلى التخلي عن مكاسبه الأخيرة.
ورغم أن محللي العملات يتوقعون مزيدًا من الضعف في اليورو، فإن كثيرين منهم يقرون بأن موجة البيع الأخيرة للعملة الموحدة جاءت مدفوعة بالضغوط في أسواق السندات الأوروبية، وقد تتلاشى إذا هدأت هذه المخاوف. كما أن تراجع اليورو أمام الدولار كان محدودًا نسبيًا مقارنة بالخسائر التي تكبدها الفرنك السويسري والكرونة النرويجية، وهو ما يشير إلى أن المستثمرين لا يحصرون رهاناتهم على هبوط العملات في الدولار وحده.
وأثارت موجة صعود الدولار الأخيرة أيضًا حذرًا لدى مورجان ستانلي، الذي تحول مؤخرًا إلى تبني نظرة إيجابية تجاه العملة الأمريكية.
وكتب محللو أسواق الصرف الأجنبي بقيادة ديفيد آدامز في مذكرة: «نشعر بالقلق من أن يؤدي ارتفاع مفاجئ في علاوة المخاطر السلبية للدولار إلى خروج قسري من مراكز الشراء على الدولار».
وأضافوا: «ولذلك، فإننا نفضل شراء الدولار عند التراجعات، بدلًا من شرائه عند مستوياته الحالية».
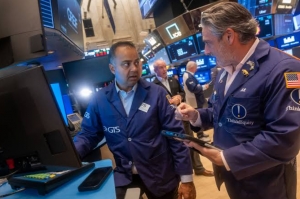
متداولو السندات الأمريكية يتراجعون عن رهانات رفع الفائدة بعد ضعف بيانات الوظائف
تشرين1/أكتوير 02, 2026قلّص متداولو السندات رهاناتهم على رفع الاحتياطي الفيدرالي أسعار الفائدة هذا الشهر، بعد ظهور مؤشرات على ضعف سوق العمل الأمريكية.
وارتفعت السندات الأمريكية يوم الجمعة، بعدما أضاف الاقتصاد الأمريكي وظائف أقل من المتوقع في سبتمبر، بينما ارتفع معدل البطالة بشكل طفيف، ما دفع عائد السندات لأجل عامين — الأكثر حساسية لمسار سياسة الفيدرالي — إلى التراجع بما يصل إلى 10 نقاط أساس، إلى 4.69%.
وأظهرت مقايضات أسعار الفائدة أن المتعاملين يسعّرون الآن احتمالًا بنسبة 17% لرفع الفيدرالي أسعار الفائدة في اجتماعه خلال أكتوبر، مقارنة بـ 29% قبل صدور البيانات. كما لم تعد الأسواق تسعّر بالكامل رفعًا واحدًا للفائدة قبل نهاية العام.
وجاءت هذه البيانات بعد موجة بيع استمرت أشهرًا في سوق سندات الخزانة البالغ حجمه 32 تريليون دولار، مدفوعة بارتفاع أسعار الطاقة الذي يغذي التضخم، واقتصاد تدعمه طفرة الإنفاق على البنية التحتية للذكاء الاصطناعي، إلى جانب المخاوف بشأن الوضع المالي للولايات المتحدة.
ورغم ارتفاع السندات أيضًا يوم الخميس بفعل الطلب عليها كملاذ آمن، في الوقت الذي شهدت فيه أسواق السندات الأوروبية اضطرابات، فإن عوائد السندات الأمريكية لا تزال قرب أعلى مستوياتها في عدة أعوام.
وقد سجل عائد السندات الأمريكية لأجل 10 سنوات، الذي يشكل مرجعًا لتسعير العديد من القروض الأخرى مثل الرهون العقارية، أعلى مستوى له منذ 2002 خلال هذا الأسبوع.
ويوم الجمعة، تراجع العائد بنحو 6 نقاط أساس إلى 5.18%، بعدما أظهرت بيانات مكتب إحصاءات العمل الأمريكي أن الوظائف غير الزراعية ارتفعت بمقدار 29 ألف وظيفة فقط الشهر الماضي، عقب مراجعة بيانات الشهرين السابقين بالخفض. وجاء الرقم أقل من جميع التقديرات في استطلاع بلومبرج للاقتصاديين.
وفاجأت هذه البيانات بعض المتعاملين في سوق السندات، الذين كانوا يرون أن ارتفاع العوائد إلى مستويات مرتفعة جدًا كان يجعل من الصعب تحقيق صعود قوي للسندات على خلفية بيانات الوظائف. لكن ضعف الأرقام ساعد على دفع العوائد إلى الانخفاض، مع تراجع المتعاملين عن أكثر رهاناتهم تشددًا بشأن مواصلة الفيدرالي رفع أسعار الفائدة.
وكان البنك المركزي، تحت قيادة رئيسه كيفن وارش، قد رفع أسعار الفائدة الشهر الماضي للمرة الأولى منذ عام 2023. ولا يزال التضخم أعلى من المستوى المستهدف للفيدرالي، رغم أن مقياس التضخم المفضل لديه أظهر بعض التراجع في أغسطس.
وكان مسؤولو الفيدرالي قد بدأوا بالفعل هذا الأسبوع في تهدئة بعض التوقعات بشأن رفع جديد للفائدة، ومن بينهم نائب رئيس الفيدرالي فيليب جيفرسون ورئيس بنك الاحتياطي الفيدرالي في نيويورك جون ويليامز، اللذان أشارا إلى إمكانية الانتظار ومراقبة البيانات قبل اتخاذ خطوة جديدة.
في المقابل، قال رئيس بنك الاحتياطي الفيدرالي في دالاس لوري لوجان إن هناك حاجة إلى مزيد من رفع الفائدة لكبح التضخم، لكنه أشار في الوقت نفسه إلى أن ارتفاع عوائد سندات الخزانة قد يسهم أيضًا في إبطاء الاقتصاد.
وأظهر مؤشر بلومبرج لقياس عوائد سوق سندات الخزانة أن السوق تراجع بنحو 2.5% منذ بداية العام، بعد تسجيله أسوأ أداء فصلي له منذ عام 2024.
أضاف الاقتصاد الأمريكي 29 ألف وظيفة فقط في سبتمبر، في ظل تباطؤ حاد في وتيرة التوظيف مقارنة بالشهر السابق، ما يثير تساؤلات حول مدى صمود سوق العمل، ويدفع المتعاملين إلى تقليص توقعاتهم بشأن رفع الاحتياطي الفيدرالي لأسعار الفائدة.
وأظهرت بيانات صدرت الجمعة عن مكتب إحصاءات العمل الأمريكي أن عدد الوظائف الجديدة جاء في تراجع حاد مقارنة بقراءة معدلة بالخفض 133 ألف وظيفة في أغسطس، كما جاء أقل بكثير من توقعات الاقتصاديين في استطلاع أجرته بلومبرج، والتي كانت تشير إلى زيادة قدرها 88 ألف وظيفة.
وتباطأت وتيرة التوظيف في قطاعات متعددة، من بينها الرعاية الصحية، التي كانت أحد المحركات الرئيسية لنمو الوظائف خلال الأشهر الماضية، حيث شهدت وتيرة إضافة الوظائف فيها تباطؤًا حادًا. كما واصل القطاع المالي فقدان الوظائف.
وجرى خفض تقديرات الوظائف في يوليو وأغسطس بإجمالي 60 ألف وظيفة، لتُظهر البيانات المعدلة أن الاقتصاد الأمريكي فقد 10 آلاف وظيفة في يوليو.
وارتفع معدل البطالة بشكل طفيف في سبتمبر إلى 4.2%، مقابل 4.1% في أغسطس.
ومن المتوقع أن تعيد هذه البيانات إشعال الجدل حول مدى قوة سوق العمل وقدرته على تحمل المزيد من رفع أسعار الفائدة، بعدما صوت الفيدرالي الشهر الماضي لصالح زيادة تكاليف الاقتراض للمرة الأولى منذ ثلاثة أعوام، في محاولة لكبح جماح التضخم الذي لا يزال مرتفعًا بعناد.
وتراجعت عوائد السندات الأمريكية عقب صدور التقرير، بعدما قلص المتعاملون توقعاتهم بشأن رفع الفائدة. ولم تعد العقود الآجلة للفائدة تسعّر رفعًا كاملًا لأسعار الفائدة قبل نهاية العام. كما تراجع عائد سندات الخزانة لأجل عامين، الذي يتحرك عادةً بالتوازي مع توقعات أسعار الفائدة، بنحو 8 نقاط أساس إلى 4.71%.
وكان رئيس الاحتياطي الفيدرالي كيفن وارش قد أعرب في ذلك الوقت عن ثقته في أن جانب سوق العمل من تفويض الفيدرالي المزدوج أصبح في «وضع جيد»، بما يمنح البنك المركزي مجالًا لرفع الفائدة بمقدار 25نقطة أساس في مواجهة التضخم، الذي قال إنه يبقى «مرتفعًا جداً... ولفترة طويلة للغاية».
وقد قفزت رهانات الأسواق على إمكانية رفع الفيدرالي لتكاليف الاقتراض مجددًا، وربما في أكتوبر، خلال الأسابيع الأخيرة. إلا أن مسؤولين بارزين، هما نائب رئيس الفيدرالي فيليب جيفرسون ورئيس بنك الاحتياطي الفيدرالي في نيويورك جون ويليامز، ألمحا هذا الأسبوع إلى أن صانعي السياسة ربما يحتاجون إلى مزيد من الوقت لتقييم البيانات قبل اتخاذ أي خطوة جديدة.
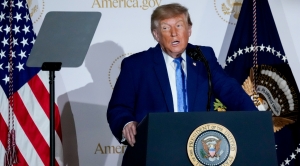
قال الرئيس الأمريكي دونالد ترامب إن تكثيف الضربات العسكرية ضد إيران يظل احتمالاً قائماً بعد انتخابات التجديد النصفي في نوفمبر، في وقت تواجه فيه إدارته صعوبة في التوصل إلى خطة للخروج من حرب دخلت الآن شهرها الثامن.
وأشار ترامب خلال الأسابيع الأخيرة إلى اعتقاده بأن إيران تتعمد المماطلة في المفاوضات الدبلوماسية إلى ما بعد الانتخابات، التي يواجه فيها حزبه الجمهوري طريقاً صعباً للاحتفاظ بالسيطرة على الكونجرس. وكان الرئيس الأمريكي قد رفض مؤخراً مقترحاً إيرانياً كان من شأنه إعادة فتح مضيق هرمز مقابل تنازلات أمريكية، من بينها إنهاء الحصار المفروض على الموانئ الإيرانية أو تخفيف العقوبات على صادرات النفط.
وعندما سُئل عما إذا كان سيستأنف قصف إيران بعد انتخابات التجديد النصفي، قال ترامب في مقابلة مع مجلة تايم نُشرت الخميس إن ذلك «ممكن».
وأضاف، بعدما طُلب منه تقديم مزيد من التفاصيل: «لا أستطيع أن أخبرك بذلك، لأنك تسألني: أين ستقصف؟»
كما قلل ترامب من المخاوف بشأن مخزونات الأسلحة والذخائر الأمريكية، قائلاً إن الولايات المتحدة لديها «الكثير من الأسلحة»، بما في ذلك ذخائر من مستويات أقل.
وقال ترامب: «بعض أنواع الذخيرة أقل قليلاً من غيرها. لدينا المستوى المتوسط وفوق المتوسط، وهي أسلحة قوية للغاية، وأقوى مما كانت عليه في أي وقت مضى.»
وتظهر استطلاعات الرأي أن الناخبين غير راضين عن تعامل ترامب مع الحرب، التي أدت أيضاً إلى ارتفاع أسعار الطاقة، ما يزيد الضغوط على ميزانيات الأسر قبل انتخابات تهيمن فيها تكاليف المعيشة على اهتمامات الناخبين.
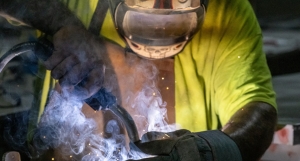
نما نشاط التصنيع في الولايات المتحدة خلال سبتمبر، وإن كان بوتيرة أبطأ قليلاً، مع موازنة المصانع بين قوة الطلب وعودة ارتفاع التكاليف وتأخيرات الشحن.
وانخفض مؤشر معهد إدارة التوريد لنشاط التصنيع بمقدار 0.1 نقطة إلى 54.5 نقطة، وفقاً للبيانات الصادرة الخميس. وظل نشاط المصانع في منطقة النمو — أي فوق مستوى الخمسين نقطة — للشهر التاسع على التوالي، وهي أطول فترة من النمو المتواصل منذ عام 2022.
وأظهر تقرير سبتمبر استمرار قوة الطلب، إذ ارتفع مؤشر الطلبات الجديدة، بينما صعد مقياس الطلبات المتراكمة إلى أعلى مستوى له منذ فبراير. كما واصل الإنتاج النمو، لكن بوتيرة أبطأ.
وتستجيب الشركات لتزايد حجم الطلبات من خلال زيادة التوظيف، إذ ارتفع عدد العاملين في المصانع للشهر الثالث على التوالي في سبتمبر، مسجلاً أطول فترة متواصلة من نمو الوظائف منذ عام 2022.
وفي الوقت نفسه، يواجه المصنعون ارتفاعاً في التكاليف واختناقات في سلاسل الإمداد. فقد ارتفع مؤشر أسعار المواد الخام إلى أعلى مستوى له منذ مايو، بينما واصلت فترات تسليم الموردين الارتفاع، لكن بوتيرة أكثر اعتدالاً.
وكان قطاع التصنيع قد خرج من حالة ركود استمرت عدة سنوات مع بداية عام 2026، مدفوعاً بصمود إنفاق المستهلكين، وقوة استثمارات الشركات، وزيادة الإنفاق الحكومي على قطاع الدفاع.
وأدت الحرب مع إيران إلى ارتفاع تكاليف الطاقة وتعطيل بعض ممرات الشحن، إلا أن تجدد الضغوط على الأسعار وسلاسل الإمداد لم يتسبب في خروج القطاع عن مسار التعافي.
وأعلنت 12 صناعة ضمن قطاع التصنيع عن تحقيق نمو في سبتمبر، من بينها المعدات الكهربائية، والمعادن الأولية، والآلات. في المقابل، سجل قطاعا الطباعة ومصانع المنسوجات انكماشاً.
الأجندة الاقتصادية